

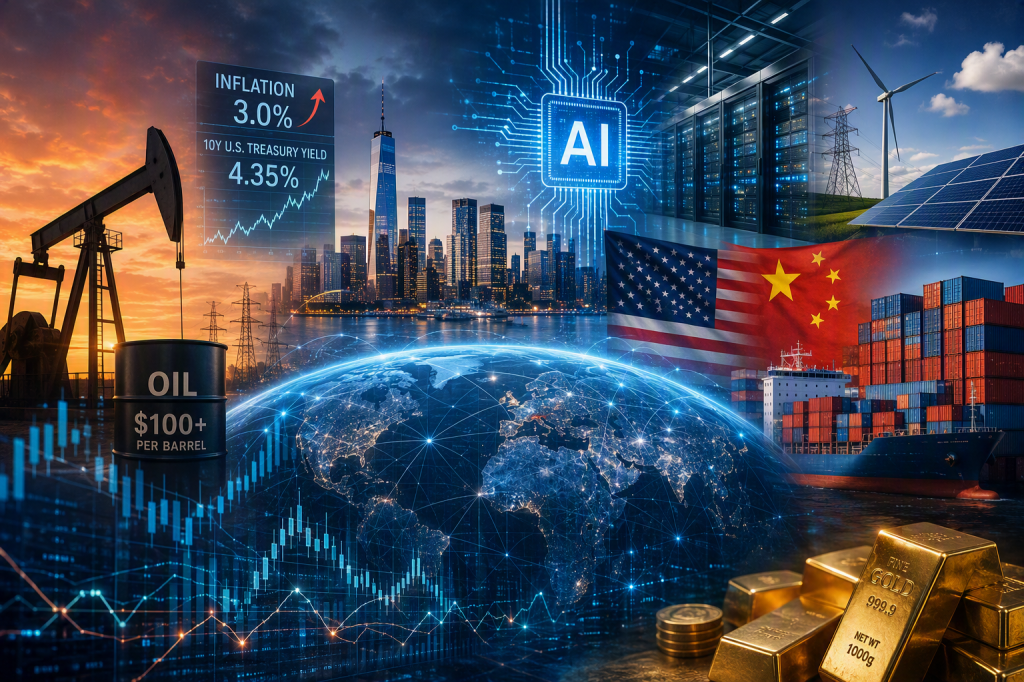
O analiză despre economia globală, AI, inflație, energie, SUA, China și noul echilibru financiar
Economia mondială nu pare să se îndrepte în acest moment către un nou colaps financiar. Nici nu traversează însă o perioadă obișnuită de creștere economică. Ceea ce se întâmplă este mai profund: vechiul echilibru economic al ultimului deceniu începe să se rupă, iar lumea intră într-o perioadă în care geopolitica, tehnologia, energia, inflația și datoria publică se influențează reciproc.
Aceasta este, probabil, cea mai importantă caracteristică a momentului actual.
Economia globală încă rezistă. Statele Unite continuă să fie principalul motor al creșterii, investițiile în inteligență artificială sunt uriașe, productivitatea rămâne solidă în anumite sectoare, iar piețele financiare nu transmit imaginea unei economii aflate în pragul unui colaps.
Dar sub această suprafață relativ calmă se acumulează tensiuni.
Inflația rămâne o problemă. Energia s-a scumpit din nou. Randamentele obligațiunilor au crescut. Datoriile publice sunt foarte mari. Relația economică dintre Statele Unite și China devine din ce în ce mai strategică. Iar investițiile în inteligență artificială au ajuns la o asemenea amploare încât pot influența nu doar sectorul tehnologic, ci întreaga economie mondială.
Problema nu este, așadar, doar dacă economia globală va crește sau va intra în recesiune.
Problema reală este că regulile după care economia mondială a funcționat în ultimii 10–15 ani se schimbă.
Inflația revine în centrul atenției
Una dintre cele mai importante schimbări este revenirea inflației ca problemă majoră pentru băncile centrale.
După pandemia de COVID-19, lumea s-a obișnuit cu ideea că inflația poate fi combătută prin creșterea dobânzilor, iar ulterior băncile centrale vor putea reveni la politici monetare mai relaxate.
Realitatea actuală este mai complicată.
În Statele Unite, Rezerva Federală a majorat din nou dobânda de politică monetară în septembrie 2026, la 3,75–4%, prima majorare din 2023, în condițiile în care inflația rămâne ridicată.
În Europa, Banca Centrală Europeană se confruntă cu o situație similară. Proiecțiile sale indică o inflație de aproximativ 3% în 2026, înaintea unei scăderi treptate în anii următori.
Aceasta este o problemă importantă deoarece economia mondială nu mai funcționează într-un mediu de bani aproape gratuit.
În ultimul deceniu, dobânzile extrem de mici au permis companiilor și investitorilor să se împrumute ieftin, au susținut evaluări foarte ridicate ale activelor și au încurajat investițiile în proiecte care urmau să producă profit abia peste mulți ani.
Acum costul capitalului contează din nou.
Iar acest lucru schimbă fundamental modul în care trebuie privite investițiile.
Energia poate deveni din nou factorul decisiv
Petrolul și gazul sunt poate cele mai subestimate variabile ale economiei mondiale.
Atunci când petrolul crește puternic, efectele nu se opresc la benzinării.
Transportul devine mai scump. Producția devine mai scumpă. Costurile logistice cresc. Alimentele pot deveni mai scumpe. Companiile își majorează prețurile, iar inflația poate rămâne ridicată mai mult timp.
În septembrie 2026, petrolul Brent a trecut din nou de 100 de dolari pe baril, în timp ce prețurile gazului european au crescut puternic.
Acesta este motivul pentru care energia trebuie urmărită împreună cu inflația și dobânzile.
O economie poate suporta o perioadă de energie scumpă. Problema apare atunci când energia scumpă se combină cu datorii mari și dobânzi ridicate.
Atunci presiunea se transmite în aproape toate sectoarele economiei.
Statele Unite rămân motorul economiei mondiale
În ciuda tuturor problemelor, economia americană continuă să fie surprinzător de rezistentă.
Consumul rămâne solid, investițiile sunt importante, iar productivitatea este susținută de tehnologie și automatizare.
Dar aici apare una dintre cele mai interesante contradicții ale momentului.
Statele Unite investesc sume uriașe în inteligență artificială într-un moment în care costul capitalului este mult mai mare decât în perioada dobânzilor zero.
Acest lucru creează o întrebare fundamentală:
Cât din boom-ul AI reprezintă creștere economică reală și cât reprezintă capital care urmărește următoarea mare oportunitate?
Aceasta nu este o întrebare împotriva inteligenței artificiale.
Dimpotrivă.
AI este probabil una dintre cele mai importante transformări tehnologice și economice ale generației actuale.
Problema este alta: faptul că o tehnologie este revoluționară nu înseamnă că orice companie care activează în acel domeniu reprezintă automat o investiție bună, indiferent de preț.
Istoria piețelor financiare a demonstrat de multe ori că o tehnologie poate schimba lumea și, în același timp, anumite companii din jurul ei pot fi supraevaluate.
Marea întrebare: există o bulă AI?
Este prea devreme pentru un răspuns categoric.
Există însă motive serioase pentru prudență.
Investițiile în inteligență artificială au ajuns la niveluri uriașe. Centrele de date necesită cantități enorme de energie. Sunt necesare cipuri, servere, rețele, sisteme de răcire și infrastructură electrică.
Apare astfel un întreg ecosistem economic.
AI nu mai este doar despre software.
Este despre energie, semiconductori, construcții, infrastructură, cloud, rețele, automatizare și securitate cibernetică.
Aceasta este una dintre cele mai interesante observații despre economia actuală.
Poate că adevăratul câștigător al revoluției AI nu va fi întotdeauna compania care creează aplicația cea mai spectaculoasă.
Poate fi compania care furnizează infrastructura fără de care acea aplicație nu poate exista.
Dar există și un risc.
Dacă investițiile cresc mult mai repede decât profiturile generate de această nouă infrastructură, putem ajunge la un ciclu de supra-investiții.
Nu înseamnă că AI este o bulă.
Înseamnă că o tehnologie revoluționară poate produce simultan oportunități extraordinare și evaluări excesive.
China schimbă și ea regulile jocului
China reprezintă cealaltă mare piesă a puzzle-ului.
Economia chineză nu se prăbușește. Dar modelul ei economic se află într-o perioadă de transformare.
Producția industrială rămâne foarte puternică. China investește masiv în tehnologie, inteligență artificială, baterii, automobile electrice, energie și semiconductori.
În schimb, consumul intern este mai slab decât și-ar dori autoritățile.
Rezultatul este o economie foarte particulară: o industrie extrem de competitivă, o capacitate de producție enormă și un consum intern care nu ține întotdeauna pasul.
Acest lucru contribuie și la tensiunile comerciale cu Statele Unite.
Washingtonul încearcă să protejeze tehnologii strategice și lanțuri de aprovizionare considerate esențiale pentru securitatea economică și națională.
Beijingul încearcă să-și reducă dependența de tehnologia occidentală și să devină cât mai puternic în domenii precum semiconductorii, bateriile, automobilele electrice, AI și mineralele critice.
Prin urmare, nu pare probabil ca rivalitatea economică dintre cele două superputeri să dispară.
Mai probabil este să vedem o combinație de cooperare și competiție.
Vor exista domenii în care cele două țări vor negocia.
Vor exista însă și domenii în care competiția va deveni din ce în ce mai dură.
Europa are o problemă diferită
Europa se află într-o poziție complicată.
Creșterea economică este modestă, în timp ce presiunile inflaționiste și geopolitice rămân importante.
În același timp, Europa trebuie să investească masiv în apărare, energie, infrastructură, digitalizare și inteligență artificială.
Problema este că toate aceste investiții costă foarte mult.
Iar costul capitalului este acum semnificativ mai mare decât în anii dobânzilor zero.
De aici apare una dintre cele mai dificile combinații pentru o economie:
creștere economică modestă + investiții uriașe necesare + costuri de finanțare ridicate.
Această combinație poate pune presiune asupra companiilor și guvernelor pentru mulți ani.
Sfârșitul banilor ieftini
Poate cea mai importantă schimbare structurală este sfârșitul perioadei în care banii aproape gratuiti puteau susține aproape orice activ.
În anii dobânzilor foarte mici, investitorii erau dispuși să plătească foarte mult pentru companii care promiteau profituri mari în viitor.
Când dobânzile cresc, valoarea acelor profituri viitoare trebuie recalculată.
De aceea, într-o lume cu dobânzi mai mari, diferența dintre o companie foarte bună și una doar „la modă” devine mult mai importantă.
Companiile cu datorii mari sunt mai vulnerabile.
Companiile care consumă constant capital fără să producă suficient cash-flow devin mai riscante.
În schimb, companiile care au profituri reale, fluxuri de numerar solide, poziții competitive și capacitatea de a transfera creșterea costurilor către clienți devin mai importante.
Aceasta poate fi una dintre marile teme investiționale ale următorilor ani.
O lume împărțită între două mari povești
În economia globală actuală se pot observa două lumi.
Prima este lumea creșterii.
Inteligență artificială, semiconductori, cloud, centre de date, infrastructură energetică, automatizare, cybersecurity.
A doua este lumea protecției.
Aur, energie, obligațiuni, companii defensive și active care pot rezista mai bine în perioade de inflație sau incertitudine geopolitică.
Interesant este că ambele pot avea sens simultan.
Nu trebuie să alegem neapărat între „boom economic” și „criză”.
Este posibil ca lumea să intre într-o perioadă în care creșterea economică și riscul să coexiste permanent.
Ce urmărește, de fapt, un investitor într-o asemenea lume?
Nu cred că cel mai important lucru este să ghicească dacă bursa va crește sau va scădea luna viitoare.
Mai important este să urmărească indicatorii care pot schimba fundamental direcția economiei.
Primul este petrolul.
Dacă prețul petrolului rămâne mult timp peste 100 de dolari, presiunea inflaționistă poate deveni mult mai dificil de eliminat.
Al doilea este randamentul obligațiunilor americane pe 10 ani.
Acesta reprezintă, într-un anumit sens, prețul banilor pe termen lung pentru întreaga economie mondială.
Al treilea este inflația americană.
Dacă aceasta accelerează, spațiul de manevră al Rezervei Federale se reduce.
Al patrulea este profitabilitatea investițiilor în AI.
Nu doar veniturile trebuie urmărite, ci și cât de mult capital este necesar pentru obținerea acelor venituri.
Iar al cincilea este relația dintre Statele Unite și China.
Tarifele, semiconductorii, AI, mineralele critice și lanțurile globale de aprovizionare pot genera unele dintre cele mai importante șocuri economice ale următorilor ani.
Concluzie
Lumea nu pare să se îndrepte inevitabil către un nou colaps economic.
Dar nici nu mai trăim în lumea relativ simplă a ultimului deceniu.
Economia globală se află într-o perioadă de reașezare.
Inteligența artificială schimbă productivitatea și structura companiilor.
Geopolitica schimbă comerțul și lanțurile de aprovizionare.
Energia poate reaprinde inflația.
Datoria limitează spațiul de manevră al guvernelor.
Dobânzile schimbă modul în care sunt evaluate activele.
Iar competiția dintre Statele Unite și China poate defini următoarea etapă a globalizării.
De aceea, probabil cea mai bună descriere a momentului actual nu este „criză” și nici „boom”.
Este tranziție.
O tranziție către o lume în care capitalul va fi mai scump, tehnologia va fi mai importantă, geopolitica va avea un rol mai mare în economie, iar diferența dintre companiile care creează valoare reală și cele care doar beneficiază temporar de entuziasmul pieței va deveni din ce în ce mai mare.
Iar dacă există o idee care merită reținută din această perioadă, aceasta este:
următoarea mare revoluție economică nu va fi doar despre cine construiește cea mai bună inteligență artificială. Va fi și despre cine furnizează energia, cipurile, infrastructura, rețelele și capitalul necesare pentru ca această revoluție să poată exista.
Acolo se poate afla una dintre cele mai importante povești economice ale următorilor 10 ani.
Autor: Catalin – Ionut Resceanu
Articolul nr. 103 /2026
 Curierul de Dolj
